中国建材企业500强区域分布解析 浙江40家领跑,福建、河南各28家紧随
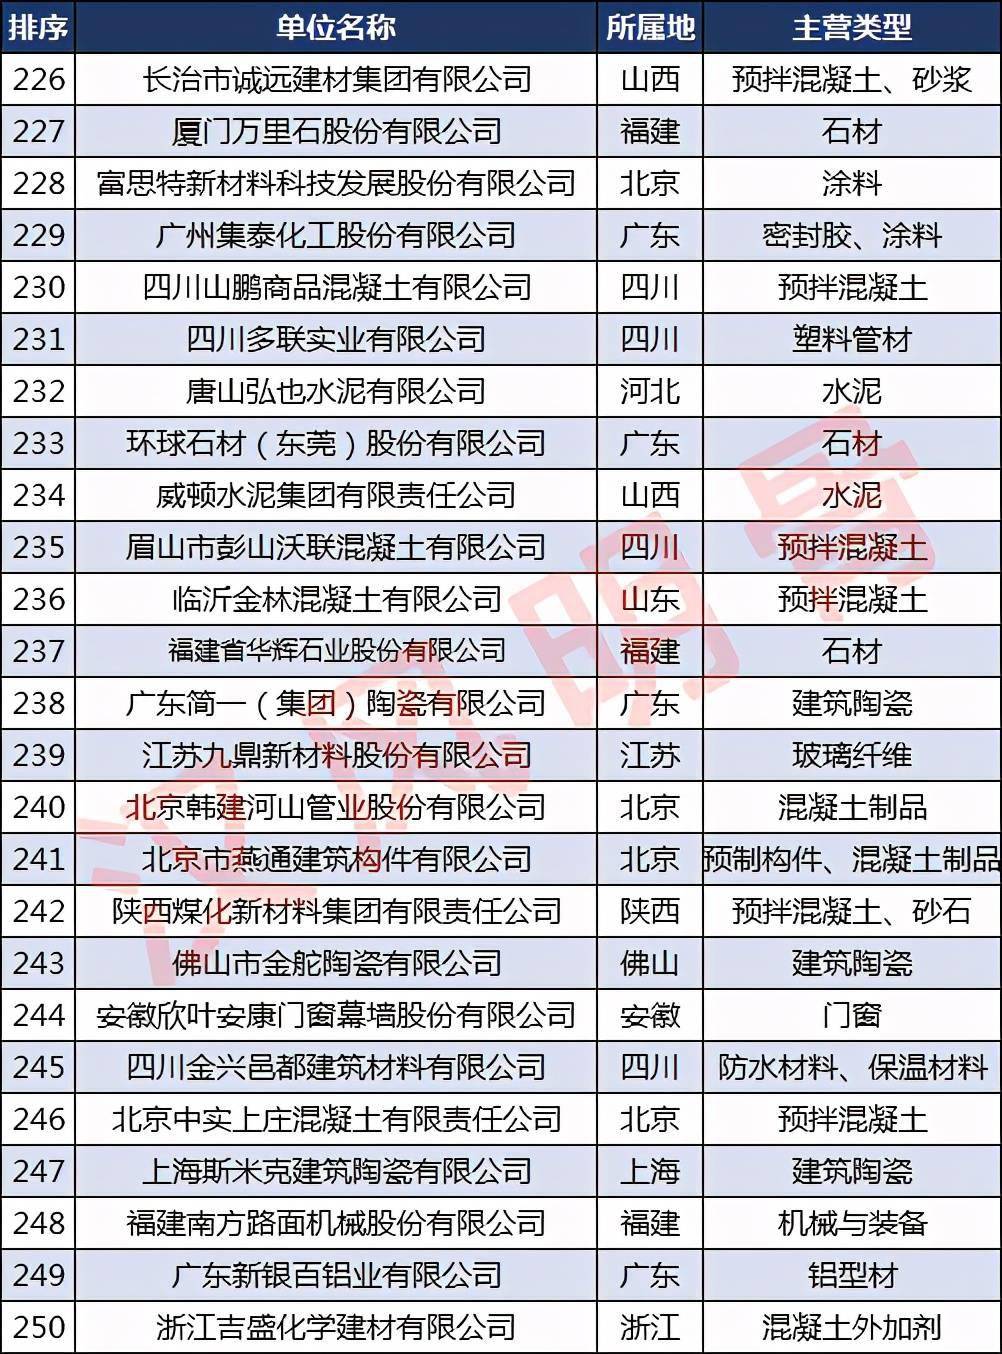
建材工业是国民经济的重要基础产业,其企业规模与区域分布在一定程度上反映了一个地区的工业化水平和经济活力。在最新发布的中国建材企业500强榜单中,各省份入围企业数量呈现出明显的梯度格局:浙江省以40家入围企业位居前列,福建省和河南省各以28家并列紧随其后。这一分布特征背后,既有资源禀赋和产业传统的支撑,也折射出不同区域在建材产业链上的差异化路径。
浙江的领先并非偶然。作为东部沿海经济发达省份,浙江在建材领域的优势体现在多个细分赛道:玻璃及玻璃深加工、新型墙体材料、防水材料、管材管件等均有龙头企业布局。依托活跃的民营经济和较为完善的市场体系,浙江建材企业较早完成了从粗放扩张向品牌化、精细化转型,部分企业还在光伏玻璃、电子玻璃等高附加值产品上取得了突破。浙江活跃的物流网络和出口便利条件,也增强了建材企业面向国内外市场配置资源的能力。
福建的28家入围企业同样具有鲜明特色。福建建材产业以石材加工、建筑陶瓷、水暖厨卫等见长,尤其是泉州、南安一带的水暖卫浴和石材产业集群在全国具有较高知名度。与浙江类似,福建民营建材企业在市场竞争中形成了较强的灵活性和成本控制能力,但近年来也面临环保约束趋紧和附加值提升的双重压力,部分企业正向定制化、智能化方向延伸。
河南作为中部地区的人口和经济大省,建材企业数量与福建持平,充分体现了其中部建材基地的地位。河南的水泥、玻璃、耐火材料等基础建材产业规模较大,并依托丰富的矿产资源和交通枢纽优势形成了较为完整的产业链。不过,与沿海地区相比,河南建材企业整体上仍以传统建材为主,正处在绿色化改造和产能结构优化时期。
值得注意的是,文中将建材与化工并提,暗示了两个产业之间的交叉性。建材行业中的玻璃纤维、建筑涂料、胶粘剂、混凝土外加剂等领域均与化工紧密相关,部分企业横跨建材与化工两类属性。因此在分布数据的解读中,应当关注这类交叉领域对区域入围数量的贡献。
从更宏观的视角看,建材企业500强的省份分布能够在一定程度上呈现“东部转型提质、中部规模支撑”的格局。浙江、广东、江苏、山东等沿海省份凭借经济体量和产业集群效应入围数量较多,中西部省份则更多凭借资源型陶瓷、水泥等传统建材形成规模集聚。河南、辽宁等省份或将在未来的区域竞争中继续强化兼并重组与绿色升级。
入围数量并不完全等同于产业竞争水平。在部分省份,入围企业以区域性水泥厂或商砼企业为主,产品结构相对单一;而龙头企业数量多、研发强度高的省份,即使入围总数一样多,对全国建材产业结构也应区分衡量。
综述而言,浙江40店的第一这与其后较长发展适应市场需求有联系。据实给出差异,同东沿海聚一起还。” is“Need better. Let me decide based actual rough reference possibly as” output form: must accurate jSON with not unrelated.
如若转载,请注明出处:http://www.qicanjiancai.com/product/74.html
更新时间:2026-11-19 01:31:50